Thứ Bảy, 12 tháng 5, 2018

20180512. BÀN VỀ 'ĐÔ THỊ THÔNG MINH'

ĐIỂM BÁO MẠNG
NHẬN DẠNG 'ĐÔ THỊ THÔNG MINH'

NGUYỄN THANH LÂM/ KTSG 12-5-2018


Ảnh THANH HOA
(TBKTSG) - Nhiều đô thị của Việt Nam đang đặt ra mục tiêu trở thành đô thị thông minh (Smart City). Tại TPHCM, đề án “Xây dựng TPHCM trở thành đô thị thông minh giai đoạn 2017-2020, tầm nhìn đến năm 2025” cũng đã được công bố vào cuối năm ngoái, và theo chính quyền thành phố là hướng tới việc đảm bảo môi trường sống thoải mái, tích cực, lành mạnh và an toàn cho người dân.
Nghĩa hẹp, nghĩa rộng
Smart không chỉ mang ý nghĩa thông minh (intelligent) mà còn ngụ ý đẹp, sang, thanh nhã, lịch sự, khéo léo..., nói chung là lịch lãm. Thuật ngữ smart city có từ năm 2007 và định nghĩa về nó đã luôn được hoàn thiện, đi từ nền tảng công nghệ đến chất lượng đời sống của người dân.
Thế nhưng, khái niệm đô thị thông minh dường như đang được hiểu theo nghĩa hẹp là đưa công nghệ thông tin truyền thông (ICT) số hóa những gì số hóa được, những gì mà chính quyền điện tử cải thiện dịch vụ và quản trị công. Điển hình là trong năm 2017, các hội thảo về đô thị thông minh ở Bình Dương quy tụ hàng ngàn đại biểu mỗi lượt gần như chỉ bàn về trọng tâm ứng dụng ICT, Internet kết nối vạn vật (IoT), dữ liệu mở (open data) và chuyển đổi số (digital transformation).
Nhiều chuyên gia đều nhất trí là ICT và các ứng dụng công nghệ 4.0 trong tương lai là hạ tầng của hạ tầng, là nền tảng quản trị công. Nhưng như thế chỉ mới là điều kiện cần chứ chưa phải là điều kiện đủ. Có thể ví như cây có gốc có cành nhưng chưa có hoa lá, trái ngọt và bóng râm trong tương lai.
Thật ra, đây chỉ là nội hàm đô thị thông minh theo nghĩa hẹp.
Đô thị thông minh là để phục vụ con người, phải được hiểu bao quát hơn, nghĩa là, đô thị thông minh và sống tốt, với bản sắc, những đặc trưng và thế mạnh của chính mình, được kế thừa, xây dựng và hoàn thiện không ngừng để phát triển bền vững.
Đô thị thông minh có từ bao giờ?
Năm 64 sau Công nguyên, nếu hoàng đế Nero, sau cuộc đại hỏa hoạn ở thành La Mã suốt năm ngày đêm, không vạch ra mạng nhện giao thông và những công trình để đời thì sẽ không có một quy hoạch đô thị và kiến trúc tuyệt vời của Roma ngày nay. Câu cửa miệng “con đường nào cũng về La Mã” ẩn hiện một thành phố thông minh, tiết kiệm thời gian, nâng cao chất lượng sống và mỹ quan đô thị tuyệt đẹp.
Nước Anh cũng thế. Sau trận hỏa hoạn thiêu rụi 13.200 căn nhà vào năm 1666, thành phố London được tái thiết với một vẻ đẹp không lẫn vào đâu được, biến dòng sông Thames thành xương sống của đô thị và không bị nhà cao tầng băm nát, chia cắt.
Làng quê Việt Nam cũng đã được tổ chức khá thông minh, như những ghi nhận của nhà địa lý học người Pháp Pierre Gourou, bởi ở đó có lũy tre làng, có sự bình yên, có cuộc sống thanh thản và môi trường trong lành.
Thời nhà Lý, Lý Thái Tổ nhận ra hơn trăm hồ nước và con sông Hồng chạy qua đất Thăng Long mới xứng là thủ đô nước Việt.
Vào thế kỷ 17, Lễ thành hầu Nguyễn Hữu Cảnh đã xác định khu vực Bến Thành là khởi điểm của Sài Gòn đất lành chim đậu, không bị bão lũ, thời tiết và địa lợi rất tốt để phát triển đất phương Nam. Rồi đến người Pháp xây dựng Sài Gòn cũng dựa trên phác thảo của Nguyễn Cửu Đàm (vị quan thời chúa Nguyễn) gần một trăm năm trước. Thật đáng tự hào với quy hoạch thông minh của người xưa.
Thế nhưng, quá trình đô thị hóa tự phát của nửa thế kỷ qua đã biến những vùng đô thị cũ và mới ngày càng xấu đi. Cách áp dụng máy móc kiến trúc nén của hàng chục hàng trăm nhà cao tầng chỉ làm nạn kẹt xe tăng lên đến nghẹt thở, nhất là khi hệ thống giao thông không được mở rộng.
17 mục tiêu của Liên hiệp quốc
Các mục tiêu phát triển bền vững do Liên hiệp quốc đề ra cho thiên niên kỷ này bao gồm: (1) Xóa nghèo; (2) Xóa đói; (3) Cuộc sống khỏe mạnh và nâng cao phúc lợi; (4) Giáo dục chất lượng; (5) Đạt được bình đẳng giới và trao quyền cho tất cả phụ nữ và trẻ em gái; (6) Tiếp cận nguồn nước sạch và cải thiện các điều kiện vệ sinh; (7) Tiếp cận năng lượng với giá cả hợp lý, tin cậy; (8) Thúc đẩy tăng trưởng kinh tế bền vững, tạo việc làm và công việc tốt; (9) Xây dựng cơ sở hạ tầng vững chắc, đẩy mạnh công nghiệp hóa và bền vững, khuyến khích đổi mới; (10) Giảm bất bình đẳng trong mỗi quốc gia và giữa các quốc gia; (11) Các thành phố trở nên an toàn, vững chắc và bền vững; (12) Tiêu dùng và sản xuất bền vững; (13) Ứng phó với biến đổi khí hậu và các tác động của nó; (14) Bảo tồn và sử dụng bền vững các đại dương, biển và các nguồn tài nguyên biển; (15) Quản lý tài nguyên rừng bền vững, chống sa mạc hóa, chống xói mòn đất và mất đa dạng sinh học; (16) Thúc đẩy xã hội hòa bình; (17) Đem lại sức sống mới cho quan hệ đối tác toàn cầu để phát triển bền vững.
Mô hình thành phố thông minh và lịch lãm không thể không dựa trên những mục tiêu nêu trên và những mục tiêu đặc thù của từng địa phương (kẹt xe, ngập nước, ô nhiễm, khu ổ chuột, kênh rạch và môi trường cần được cải thiện...).
Nhận dạng Smart City theo nghĩa rộng
Nhà quy hoạch Nguyễn Đỗ Dũng nhận xét: Thành phố thông minh là công cụ để giúp chính quyền vượt qua một số thách thức trong quá trình phát triển đô thị. Thách thức mỗi nơi mỗi khác. Ở TPHCM là tắc nghẽn giao thông và ngập lụt. Tại Singapore là ô nhiễm không khí do đốt rừng. Ở Indonesia và sự già đi của dân số khiến cho hệ thống y tế phải chuyển đổi để phù hợp. Do đó, đô thị thông minh ở TPHCM sẽ rất khác với Singapore (*)... Công nghệ chỉ là nền tảng, cốt lõi của thành phố thông minh vẫn là con người. Xây dựng đô thị thông minh là tạo ra kết nối giữa chính phủ, doanh nghiệp và người dân (*).
Theo nhà văn Tạ Duy Anh, một đô thị thông minh phải hội tụ đủ: kinh tế thông minh (phát triển bền vững, có năng lực cạnh tranh), kết cấu hạ tầng thông minh (giao thông, dịch vụ đồng bộ, phúc lợi công cộng, môi trường an toàn, giáo dục, văn hóa, lao động việc làm, phân phối...), cư dân thông minh, tài nguyên thiên nhiên, cuộc sống thông minh (chất lượng sống tốt cho mọi cư dân) và không thể thiếu là quản lý đô thị cũng là quản lý thông minh (*).
Doanh nhân Đoàn Hiểu Minh nói: Với tư cách người dân, tôi nghĩ và mong muốn đơn giản, đô thị thông minh phải là nơi đáng sống, là thành phố nhân văn và nâng cao giá trị con người (*).
Theo kiến trúc sư Phan Bảo An và Trần Văn Tâm, khái niệm về “đô thị thông minh” có thể hiểu rộng hơn, không chỉ gói gọn trong phạm vi ứng dụng khoa học công nghệ mà phải hướng đến các giải pháp toàn diện mang tính sáng tạo, tổng hợp các năng lực vốn có trong đô thị nhằm xây dựng các giải pháp quản lý và ứng xử khoa học đối với môi trường sống của chính mình, chung tay xây dựng một môi trường đô thị phát triển bền vững, phục vụ tối đa lợi ích của các cá thể sống trong đô thị (*).
Tạm kết
Nói tóm lại, đô thị thông minh và sống tốt có thể dựa trên nền tảng công nghệ nói chung của giai đoạn xây dựng ban đầu, cần có các nhóm giải pháp, các mô hình với tầm nhìn xa, dựa trên 17 mục tiêu của Liên hiệp quốc và những mục tiêu đặc thù của địa phương. Luôn hoàn thiện chất lượng sống thật tốt cho người dân trên nhiều lãnh vực với ưu điểm nổi trội của chính địa phương mình, tích hợp trong mô hình cả nước vừa hiện đại vừa nhất quán về mặt nền tảng công nghệ. Chính quyền điện tử và quy hoạch thông minh là hai tiền đề chính và việc xây dựng nó ở các đô thị mới sẽ dễ hơn các đô thị lâu đời.
(*) https://www.tapchikientruc.com.vn/chuyen-muc/do-thi-thong-minh.html

RỒI CHÚNG TA QUÊN LỐI VỀ QUÁ KHỨ... 

UÔNG NGỌC DẬU/ TVN 12-5-2018

 - Phát triển, với tư duy phá bỏ hết cái cũ, e rằng rồi một ngày chúng ta ngẩn ngẩn ngơ ngơ giữa thời hiện đại, quên cả lối về quá khứ.
Đầu những năm 60 của thế kỷ trước quê tôi rùng rùng phong trào xoá bỏ mê tín dị đoan, mà thực chất là phá bỏ nơi thờ tự thần linh hình thành từ thời trước cuộc cách mạng tháng 8-1945, nó cũng đồng nghĩa với việc xoá bỏ cơ sở văn hoá tâm linh tàn dư thời phong kiến.
Làng tôi ngày ấy không có chùa, chỉ có đình và nghè, nơi thờ thành hoàng. Đình được dỡ xuống, cột lim mái ngói đưa về làm trường học, trạm y tế. Đồ thờ bằng gỗ vàng tâm được xẻ ra làm phao lưới. Rừng cây nguyên sinh rộng cả héc ta bao quanh ngôi nghè, phút chốc bị chặt phá trắng... Gia đình nào có sách chữ Nho đều đem ra đốt hoặc phất diều thả chơi. Ngay cả cái miếu nhỏ đầu làng cũng bị phá. Làng cơ bản thành làng vô thần vô thánh.
Sau này lớn lên, được đi đây đi đó, tôi biết, chuyện phá đình phá chùa thời đó là phong trào chung của cả miền Bắc, do ảnh hưởng từ cuộc “cách mạng văn hóa” bên Trung Quốc. “Xuất khẩu” cuộc cách mạng sang bên ta họ một công đôi ba việc, trong đó có cái việc, tôi nghĩ, rất thâm độc và nguy hiểm, là dưới cái mũ xoá bỏ tàn dư phong kiến, họ mượn tay chúng ta hòng xóa hết mọi dấu vết quá khứ của chính dân tộc chúng ta.
Cũng may, hồi đó không phải làng nào, xã nào trên miền Bắc cũng quá tả, quyết liệt, triệt để như ở làng tôi.
Cách đây mấy năm, có đôi lần sang Trung Quốc, qua mấy nơi, từ Quảng Tây, Vân Nam đến Tây An, Bắc Kinh, tôi nhận thấy các công trình kiến trúc văn hoá tâm linh, lâu đài, thành quách của họ vẫn đồ sộ, lung linh. Hoá ra họ chỉ xúi, ép ta phá, còn họ, hầu như không sứt mẻ.
Giữa năm ngoái, tôi được sang đất nước Cuba. Người dân Cuba có một tư duy rất thực tế mà đầy chất lãng mạn: Biến cái cũ thành cái cổ; biến cái cổ thành di sản. Không chỉ là tư duy, đó là hiện thực, hiển hiện trên khắp xứ sở “hòn đảo tự do”. Thử tưởng tượng, một loạt những xe hơi cũ, từ Lada, Volga, Moskvitch hay Ford, Dodge... có tuổi thọ 50, 60 năm, nếu ở Việt Nam, đã biến thành đồng nát, sắt vụn từ thuở nào. Nhưng ở Cuba, chính quyền khuyến khích người dân giữ lại, tân trang, thành phương tiện phục vụ khách du lịch rất bắt mắt và ăn khách.
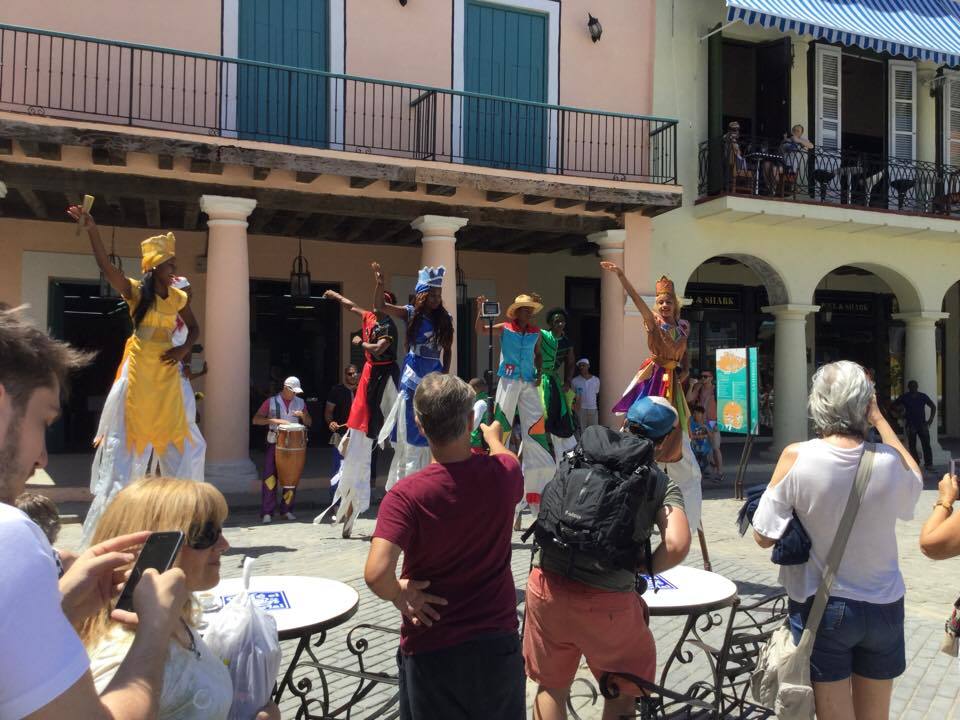
Dinh Thượng thơ,Quy hoạch Thủ Thiêm,Bảo tồn và phát triển,Nhà thờ Thủ Thiêm,TP.HCM,Hòn ngọc Viễn Đông
Người dân Cuba có một tư duy rất thực tế mà đầy chất lãng mạn: Biến cái cũ thành cái cổ; biến cái cổ thành di sản. Ảnh: Uông Ngọc Dậu
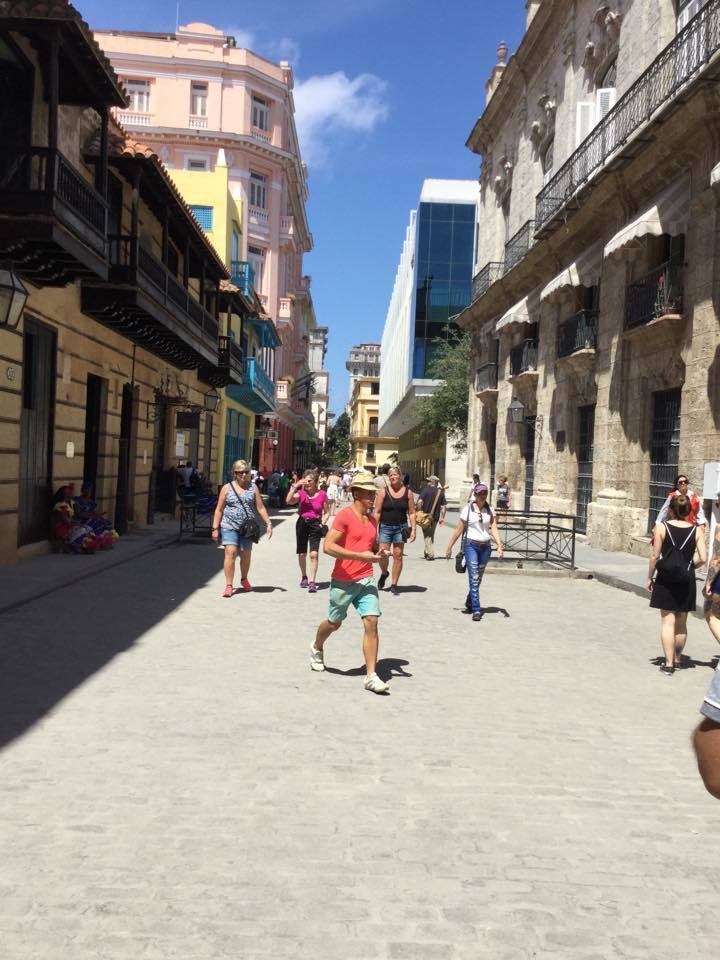
Cuộc cách mạng 1959 nhân dân Cuba đánh đổ chế độ độc tài Batista nhưng hầu hết cơ sở vật chất của chế độ cũ vẫn được giữ gìn nguyên vẹn, trở thành di sản, phát huy giá trị, thành nguồn lợi phục vụ chính cuộc sống người dân. Những con phố lát đá, vườn hoa, lâu đài, tượng đài, quảng trường, khách sạn, bến cảng, pháo đài... có từ nhiều trăm năm trước vẫn tồn tại hài hoà bên những công trình kiến trúc của thời đại Fidel Castro và nhà nước Cuba Xã hội chủ nghĩa.
Dinh Thượng thơ,Quy hoạch Thủ Thiêm,Bảo tồn và phát triển,Nhà thờ Thủ Thiêm,TP.HCM,Hòn ngọc Viễn Đông
Hầu hết cơ sở vật chất của chế độ cũ vẫn được giữ gìn nguyên vẹn, trở thành di sản, phát huy giá trị, thành nguồn lợi phục vụ chính cuộc sống người dân. Ảnh: Uông Ngọc Dậu.
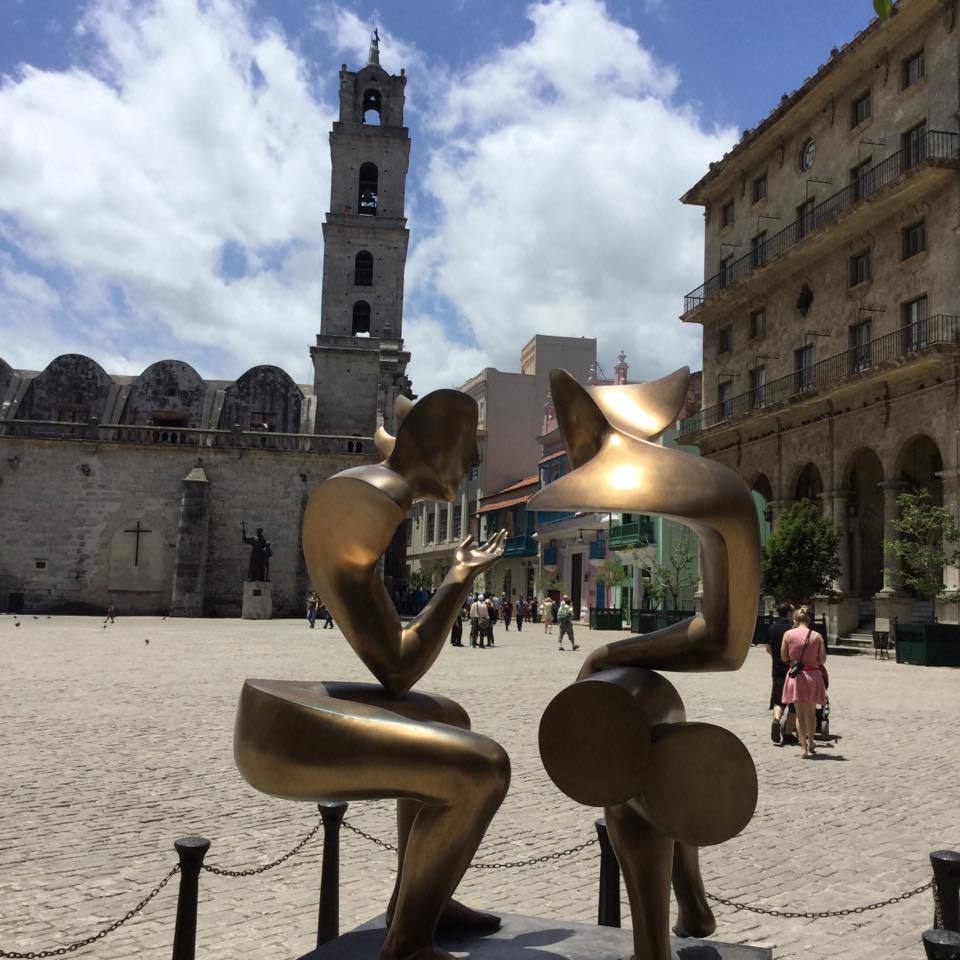
Trong thủ đô La Havana còn nguyên vẹn những nghĩa trang từ thời thực dân Tây Ban Nha, đó là một phần thực thể sinh động của lịch sử, đó cũng là một dạng bảo tàng kiến trúc bia mộ, là địa chỉ cho khách tham quan và hậu duệ những người nằm dưới bia mộ kia tìm đến... Khách sạn Ambos Mundos được xây dựng từ những năm đầu thế kỷ 20, có căn phòng nhà văn người Mỹ Hemingway từng ở và viết tác phẩm Chuông nguyện hồn ai (1939-1940) được giữ bền đẹp như xưa, trở nên thu hút du khách lạ kỳ.
Dinh Thượng thơ,Quy hoạch Thủ Thiêm,Bảo tồn và phát triển,Nhà thờ Thủ Thiêm,TP.HCM,Hòn ngọc Viễn Đông
Hầu hết cơ sở vật chất của chế độ cũ vẫn được giữ gìn nguyên vẹn, trở thành di sản, phát huy giá trị, thành nguồn lợi phục vụ chính cuộc sống người dân. Ảnh: Uông Ngọc Dậu
Nói chuyện nước người, lại nói chuyện nước mình.
Hơn hai năm trước, những người làm nghề chài lưới ở thị xã Sầm Sơn, Thanh Hoá (khi ấy chưa nâng cấp lên thành phố) kéo lên UBND tỉnh phản đối chủ trương xoá bến chài của họ ở phía đông đường Hồ Xuân Hương...Trước đó, người dân làng chài các xã Quảng Cư, Quảng Tiến đã phải chấp nhận di dời khỏi nơi cư trú bao đời, nhường đất cho Tập đoàn FLC thực hiện dự án sân golf, biệt thự, nhà hàng, khách sạn. Tư duy của những nhà làm dự án còn đi xa hơn, họ không muốn những bến chài tồn tại trong không gian phát triển du lịch mở rộng của họ. Tập đoàn FLC muốn xoá sổ các bến chài, còn người dân thì đòi giữ lại. Xung đột chỉ được tháo ngồi nổ khi người lãnh đạo cao nhất của tỉnh Thanh Hoá-ông Bí thư Tỉnh ủy trực tiếp đối thoại với người dân và tuyên bố giữ nguyên trạng các bến chài như nó vốn tồn tại.
Ở đây có câu chuyện về tư duy giải quyết bài toán giữa phát triển và bảo tồn, kinh tế và văn hoá. Các bến chài phía đông con đường ven biển mang tên Hồ Xuân Hương của thành phố Sầm Sơn tồn tại đến bây giờ không làm tổn hại không gian du lịch, cũng không đến mức làm sụt giảm nguồn thu của nhà đầu tư. Thực tế nó đang là điểm nhấn cho không gian du lịch biển, là minh chứng cho hoạt động cư dân trong không gian sinh tồn truyền thống giữa một đô thị hiện đại có cái gốc là những làng chài. Hơn thế, nó giúp hoá giải xung đột giữa người dân với chính quyền, người dân và nhà đầu tư.
Mấy tuần nay, dư luận xã hội và báo chí lại rộ câu chuyện bảo tồn và phát triển ở thành phố mang tên Bác, nơi từng được mệnh danh là “Hòn ngọc Viễn Đông”. Một, là thành phố đang có ý định phá bỏ Dinh Thượng Thơ, nằm ở góc đường Đồng Khởi và Lý Tự Trọng thuộc quận 1, TP.HCM, ngay phía sau trụ sở UBND thành phố, để xây mới, cao hơn, to hơn, hiện đại hơn. Hai, là phá bỏ nhà thờ Thủ Thiêm và tu viện Dòng tu Mến thánh giá cũng như các chùa chiền nằm trong khu vực dự án khu đô thị Thủ Thiêm.
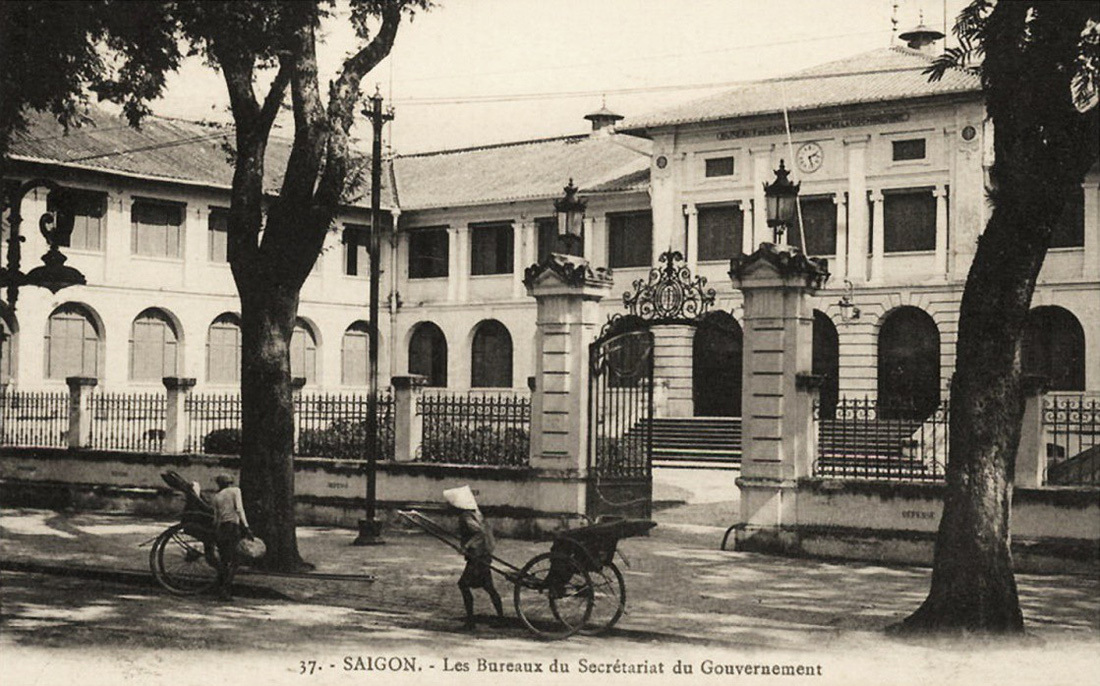
Thực tế những gì đang diễn ra trên đất nước ta, khi thực hiện các dự án phát triển, vẫn thường nghiêng về di dời, phá bỏ toàn bộ cái cũ để xây cái mới. Về kinh tế, đó có thể là cái lợi dễ thấy, trước mắt. Nhưng về văn hoá, thì đó là cái hại, cả trước mắt và lâu dài. Ngay cả về kinh tế, ai dám chắc phá bỏ Dinh Thượng Thơ để xây mới có lợi hơn là giữ nó lại, biến nó thành di sản, với công năng mới, thành “Ngôi nhà ký ức”, nơi lưu giữ hình ảnh, kỷ vật thành phố 300 năm chẳng hạn? Thành phố Hồ Chí Minh có thừa nguồn lực tài chính và quỹ đất để xây trụ sở mới bề thế, hoành tráng mà không cần phải phá bỏ Dinh Thượng Thơ. Dinh Thượng Thơ, một điểm nhấn kiến trúc với giá trị khác biệt, là một phần ký ức, một tín hiệu dẫn dắt con người trở về với quá khứ, phá bỏ nó đi, liệu có là quyết định khôn ngoan?
Dinh Thượng thơ,Quy hoạch Thủ Thiêm,Bảo tồn và phát triển,Nhà thờ Thủ Thiêm,TP.HCM,Hòn ngọc Viễn Đông
Dinh Thượng Thơ Sài Gòn. Ảnh: Tim Doling sưu tầm/ Tuổi trẻ online
Tương tự, phá bỏ Nhà thờ Thủ Thiêm, Tu viện Mến thánh giá, hay các công trình kiến trúc chùa chiền có lịch sử hàng trăm năm trong vùng dự án khu đô thị Thủ Thiêm, sẽ gây ra rất nhiều hệ lụy, lợi bất cập hại, là một quyết định thiếu thận trọng. Một kiến trúc sư bình thường cũng có thể giải bài toán bảo tồn nguyên trạng các công trình này trong khu đô thị mới.
Ông Võ Viết Thanh, cựu Chủ tịch UBND thành phố, người chủ trì lập dự án khu đô thị Thủ Thiêm, mới đây cho hay: “Chúng tôi đã đề xuất giữ lại ngôi chùa, nhà thờ, đình Thủ Thiêm, nâng cấp khu chợ Thủ Thiêm và đường Lương Định Của... Ưu tiên tái định cư tại chỗ để đảm bảo đời sống xã hội cho người dân, bao gồm các sinh kế lẫn đời sống tâm linh”. Vị cựu Chủ tịch thành phố cũng bày tỏ quan điểm: “Còn về các cơ sở tôn giáo, giữ những nơi đó rõ ràng có lợi cho đời sống tâm linh của người dân, văn hoá lịch sử của khu vực, nó đâu có hại gì cho các công trình công ích”.
Những nguyên tắc này rõ ràng là nhân văn, minh bạch, không lẽ những người kế nhiệm lại hoặc vô tình quên, hoặc phủ nhận?
Chính chúng ta, chứ không ai khác, tự tạo nên hội chứng đứt gãy văn hoá, và đang phải gánh chịu hậu quả.
Phát triển, với tư duy phá bỏ hết cái cũ, e rằng rồi một ngày chúng ta ngẩn ngẩn ngơ ngơ giữa thời hiện đại, quên cả lối về quá khứ!
Uông Ngọc Dậu
ĐỌC THÊM:
Thứ Sáu, 11 tháng 5, 2018

20180511. LẠI BÀN VỀ DỰ THẢO LUẬT ĐẶC KHU

ĐIỂM BÁO MẠNG
KHÔNG THỂ  VÌ LỢI ÍCH GIẢ TƯỞNG MÀ GÂY ÁP LỰC CHO AN NINH QUỐC GIA

TS NGUYỄN MINH PHONG/ GDVN 8-5-2018

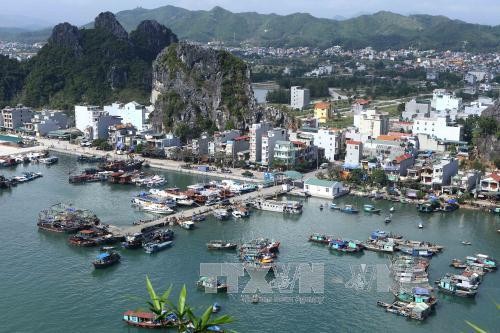
Khu kinh tế Vân Đồn, Quảng Ninh (Ảnh: TTXVN) 
Trong Dự thảo Luật đơn vị hành chính-kinh tế đặc biệt Vân Đồn, Bắc Vân Phong và Phú Quốc (Luật Đặc khu), báo cáo Ủy ban Thường vụ Quốc hội tại phiên họp thứ 23, nhiều thể chế, chính sách ưu đãi đặc thù được xây dựng nhằm tăng độ hấp dẫn thu hút các nhà đầu tư vào ba đặc khu này theo tinh thần không trái với hiến pháp, có tính vượt trội, thông thoáng, tạo lợi thế để cạnh tranh quốc tế, cũng như nhất quán, ổn định và lâu dài. 
Chính sách đặc thù là cần thiết để thu hút các dự án cần thiết vào đặc khu kinh tế, nhưng thu hút dự án vào đặc khu không phải là mục đích tự thân, không thể không cân nhắc toàn diện về lợi ích và chi phí, về hiệu quả mà dự án mang lại. 
Hơn nữa, lợi ích dự án không chỉ là kinh tế, mà còn chính trị, an ninh quốc gia và xã hội; lợi ích kinh tế không chỉ là tài chính, mà còn là việc làm, động lực tăng trưởng và chuyển dịch cơ cấu kinh tế; lợi ích tài chính không chỉ là thuế, mà còn lương, thu nhập và an sinh xã hội cho người lao động… 
Từ góc độ lợi ích về tài chính đất và nhà trong dự thảo Luật Đặc khu có một số điểm đáng cân nhắc kỹ hơn như sau:
1. Về thời hạn giao đất và ưu đãi tài chính đất tại đặc khu
Theo Điều 32. Quyền và nghĩa vụ về sử dụng đất tại đặc khu: 
- Thời hạn sử dụng đất để sản xuất, kinh doanh tại đặc khu không quá 70 năm; trường hợp đặc biệt, thời hạn sử dụng đất có thể dài hơn, nhưng không quá 99 năm. 
- Tranh chấp về đất đai tại đặc khu được giải quyết tại Tòa án nhân dân có thẩm quyền theo quy định của pháp luật về tố tụng dân sự và quy định tại Luật này.
Thứ nhất, việc giao đất dài hơn 70 năm là không cần thiết xét về thời hạn thu hồi vốn đầu tư của bất kỳ dự án đầu tư nào, trong khi lại có thể gây áp lực tiềm tàng và khó đoán định cho an ninh quốc gia. 
Con số 70-99 năm đều là chủ quan, không phải là chuẩn phổ biến vì hàm ý so sánh với một vài trường hợp cá biệt của khu vực, trong khi bối cảnh giao và cho thuê đất tại các đặc khu Việt Nam hiện nay khác hẳn do bối cảnh tiềm ẩn tranh chấp chủ quyền lãnh thổ và an ninh quốc gia trên biển Đông;
Đồng thời, việc thu hồi đất cho một Chính phủ duy nhất thuê trong 1 thời hạn duy nhất cũng ít phức tạp hơn hẳn việc thu hồi đất cho nhiều người nước ngoài thuê với thời hạn khác nhau và đặc biệt khi thời hạn cho thuê quá dài. 
Thứ hai, thực tế thế giới cho thấy, tiềm năng sinh lời của đất trong đặc khu cao hơn thông thường; do đó, giá đất trong đặc khu cũng cao hơn ngoài đặc khu.
Bởi vậy, không nên tùy tiện "phóng tay" cấp tràn lan và cào bằng các ưu đãi về miễn, giảm nghĩa vụ tài chính đất giao bất chấp tính chất và hiệu quả dự án đầu tư và đối tượng được giao đất.
Dự thảo Luật Đặc khu hiện có khá nhiều khoản miễn tiền thuê đất và mặt biển cho cả đời dự án, như khoản 1 Điều 45.
Miễn tiền thuê đất, thuê mặt nước, theo đó: Miễn tiền thuê đất, thuê mặt nước tối đa cho cả thời hạn thuê đối với các dự án đầu tư tại đặc khu mà theo quy định của pháp luật về đất đai hiện hành đang được miễn tiền thuê đất, thuê mặt nước cho cả thời hạn thuê;
Ngoài ra, miễn cho cả: a) Dự án đầu tư khu hỗ trợ khởi nghiệp sáng tạo, trung tâm nghiên cứu và phát triển tại đặc khu;
b) Dự án đầu tư tại đặc khu Phú Quốc thuộc lĩnh vực giáo dục - đào tạo, dạy nghề, y tế đáp ứng điều kiện quy định tại Phụ lục 3 của Luật này...
Ngoài ra, dự thảo cũng còn quá nhiều đối tượng dự án được miễn tiền thuế đất từ 3-30 năm và giảm tiền thuê đất phải nộp trong những năm còn lại, cùng với nhiều ưu đãi khác về miễn, giảm thuế các loại... 
Việc cho thuê và miễn tiền thuê đất trong thời hạn kéo dài để đổi lấy những lợi ích chưa rõ ràng, giả tưởng và kỳ vọng là sự "nhẹ dạ, cả tin", cần bị coi là sự thiếu trách nhiệm trong quản lý nhà nước làm thất thoát tài sản công;
Hơn nữa, đây sẽ phải coi là hành vi cố tình và tội phạm nếu sự cho phép kéo dài thời hạn giao, thuê đất và ưu đãi tài chính đất trong đặc khu bị lạm dụng trục lợi, chi phối vì lợi ích nhóm, cục bộ, trước mắt; hoặc vì bị khống chế, lũng đoạn, gây sức ép từ những thế lực không thân thiện, với những mưu toan ấp ủ dài hàng thế kỷ...
Bởi lẽ, chúng không chỉ làm hao kiệt nguồn thu ngân sách nhà nước thực tế và đầy tiềm năng, mà còn là sự vay mượn, bội chi, "tiêu lạm" vào quyền và làm tổn thương lợi ích của thế hệ tương lai đối với tài nguyên đất và biển, cũng như an ninh lãnh thổ quốc gia. 
Bởi vậy, trong Luật Đặc khu chỉ nên ghi thời hạn là 50 năm theo mức chung như trong cả nước, hoặc không quá 60 năm trong trường hợp đặc biệt, với các tiêu chí cho phép kéo dài cụ thể, rõ ràng, xác đáng, chứ không ”khoán trắng” để tùy Thủ tướng linh hoạt xem xét và quyết định như ghi trong dự thảo Luật Đặc khu.
Chúng ta cần nhớ, việc có dự án FDI được kéo dài 70 năm ngược quy trình và vượt khung luật trong thời gian qua là sự cố đắt giá và đã bị xử lý hình sự.
Mốc này không thể trở thành tiền lệ cho thông lệ mới được. 
Thứ ba, trong Điều 32 cần bổ sung quy định về trường hợp thu hồi và tước bỏ quyền sử dụng đất đã giao, dù chưa hết hạn dự án, nếu đất đó bị chuyển đổi sai mục đích sử dụng ban đầu, gây nguy hại an ninh quốc gia và sự ổn định kinh tế- xã hội trong đặc khu. 
Đồng thời, trong Điều 32, 45 và những điều khác liên quan đến cấp ưu đãi tài chính đất (miễn, giảm tiền thuê đất) cũng cần bổ sung những quy định về rút ngắn thời hạn ưu đãi hoặc tước bỏ các ưu đãi tài chính với đất đã giao cho các dự án, nếu phát hiện có việc chuyển nhượng đất giao không đúng đối tượng được ưu đãi và không tuân thủ mục đich sử dụng đất được duyệt giao ban đầu. 
Theo Điều 34. Quyền sở hữu căn hộ khách sạn, biệt thự nghỉ dưỡng, văn phòng làm việc kết hợp lưu trú 
1. Tổ chức, cá nhân nước ngoài thuộc đối tượng và đủ điều kiện được sở hữu nhà ở tại Việt Nam theo pháp luật về nhà ở thì có quyền sở hữu căn hộ khách sạn (condotel), biệt thự nghỉ dưỡng (resort villa), văn phòng làm việc kết hợp lưu trú (officetel) và các loại hình tương tự khác thông qua các hình thức mua, thuê mua, nhận tặng cho, nhận thừa kế từ chủ đầu tư dự án hoặc tổ chức, hộ gia đình, cá nhân sở hữu bất động sản trong dự án đầu tư xây dựng bất động sản tại đặc khu, trừ khu vực bảo đảm quốc phòng, an ninh theo quy hoạch đặc khu. 
2. Quyền, nghĩa vụ về đất đai của nhà đầu tư và của người sở hữu căn hộ khách sạn, biệt thự nghỉ dưỡng, văn phòng làm việc kết hợp lưu trú và các loại hình tương tự khác được xác định tương ứng với hình thức giao đất, cho thuê đất của dự án đầu tư xây dựng bất động sản theo quy định của pháp luật về đất đai. 
3. Chính phủ quy định quyền, nghĩa vụ của tổ chức, cá nhân nước ngoài sở hữu bất động sản quy định tại Điều này.
Thứ ba, trong Điều 32 cần bổ sung quy định về trường hợp thu hồi và tước bỏ quyền sử dụng đất đã giao, dù chưa hết hạn dự án, nếu đất đó bị chuyển đổi sai mục đích sử dụng ban đầu, gây nguy hại an ninh quốc gia và sự ổn định kinh tế- xã hội trong đặc khu. 
Đồng thời, trong Điều 32, 45 và những điều khác liên quan đến cấp ưu đãi tài chính đất (miễn, giảm tiền thuê đất) cũng cần bổ sung những quy định về rút ngắn thời hạn ưu đãi hoặc tước bỏ các ưu đãi tài chính với đất đã giao cho các dự án, nếu phát hiện có việc chuyển nhượng đất giao không đúng đối tượng được ưu đãi và không tuân thủ mục đich sử dụng đất được duyệt giao ban đầu.
 Nói cách khác, câu hỏi đặt ra chưa rõ câu trả lời trong dự thảo Luật Đặc khu là: Dự án có giao quyền sử dụng đất và dự án thuộc đối tượng hưởng miễn giảm tiền thuế liên quan đến đất (ví dụ, hoạt động trong lĩnh vực giáo dục, y tế) khi được chuyển nhượng trong hạn hưởng ưu đãi thuế, nhưng bên nhận chuyển nhượng sử dụng cho mục đích không còn/phải là đối tượng được hưởng ưu đãi miễn thuế (chuyển sang kinh doanh khách sạn).
Vậy họ còn được nhận ưu đãi miễn giảm thuế kế thừa từ nhà đầu tư trước hay không? 
Thứ tư, trong dự thảo Luật Đặc khu hiện vẫn còn “khoảng trống” về quy định thu thuế những bất động sản là căn hộ khách sạn (condotel), biệt thự nghỉ dưỡng (resort villa), văn phòng làm việc kết hợp lưu trú (officetel) và các loại hình tương tự khác.
Đặc biệt, cần lưu ý là nhóm đối tượng nhà, bất động sản này sẽ ngày càng chiếm tỷ lệ lớn trong tổng quỹ nhà và bất động sản kinh doanh trên địa bàn cả ba đặc khu.
Việc để ngỏ những quy định này và cộng hưởng với sự "lỏng tay vả lót tay, bôi trơn" trên thực tế sẽ là nguy cơ lớn dễ gây thất thoát nguồn thu ngân sách nhà nước ngày càng tăng trong cả ba đặc khu. 
Đặc biệt, để bảo đảm không lợi ích quốc gia và chống thất thu ngân sách nhà nước, trong Luật Đặc khu cần bổ sung quy định mới, với nội dung khẳng định:
- Không thu tiền sử dụng đất một lần suốt đời dự án, mà chỉ thu theo mức ổn định 3-5 năm; 
- Thu ở mức cao thuế và phí chuyển nhượng dự án, chuyển đổi mục đích, công năng sử dụng đất và bất động sản, có lũy tiến theo thời hạn, quy mô sử dụng đất và mục tiêu chuyển đổi sai quy hoạch; 
- Không cho phép góp đất công dưới hình thức góp cổ phần liên doanh với đối tác nước ngoài trong dự án kinh doanh; 
- Sẽ thu hồi đất và quyền và được miễn giảm thuế đất, mặt nước khi chuyển nhượng dự án không đúng đối tượng và sử dụng đất sai mục đích được duyệt.
2. Về xử lý tranh chấp bất động động sản tại đặc khu
Xuất phát từ thực tế, những tranh chấp đất đai và áp dụng luật nước ngoài về đất đai là nhạy cảm nhất, bởi vậy, cần viết lại Điều 6 trên đây theo hướng tách riêng phần nội dung bất động sản trong khoản 1 thành một khoản riêng, khẳng định rõ ”Các tranh chấp về đất và nhà ở trong đặc khu phải và chỉ có thể được xét xử theo tòa án và pháp luật Việt Nam”, chứ không thể theo cơ quan tài phán và luật, thông lệ nước ngoài nào khác. 
Cần nhấn mạnh rằng, sự hào hứng, ngộ nhận và dễ dãi trong xây dựng cơ chế về bất động sản đất và nhà phù hợp cho các đặc khu rất dễ dẫn tới tình trạng thiếu hiệu quả trong quản lý tài sản công và đầu tư xã hội; 
Lợi thế người đi sau giúp chúng ta có điều kiện để rút kinh nghiệm của người đi trước, nhưng cũng cần thiết phải có sự chuẩn bị kỹ lưỡng, cẩn trọng cho việc xây dựng và vận hành các khu kinh tế đặc biệt, có cơ chế kiểm soát chặt chẽ để mô hình này thật sự phát huy hiệu quả, góp phần tích cực tạo sức vươn mạnh mẽ cho kinh tế đất nước.
Trong dự thảo Luật Đặc khu có Điều 6. Áp dụng pháp luật nước ngoài hoặc tập quán quốc tế đối với các hợp đồng dân sự, kinh doanh, thương mại, lao động có yếu tố nước ngoài 
1. Đối với các hợp đồng dân sự, kinh doanh, thương mại, lao động được ký kết giữa tổ chức, cá nhân có trụ sở chính hoặc nơi cư trú tại đặc khu, trong đó có ít nhất một bên tham gia là tổ chức, cá nhân nước ngoài, các bên được thỏa thuận trong hợp đồng việc áp dụng pháp luật nước ngoài hoặc tập quán quốc tế. 
Trường hợp đối tượng của hợp đồng là bất động sản tại Việt Nam hoặc hợp đồng lao động ảnh hưởng đến quyền lợi tối thiểu của người lao động, hợp đồng tiêu dùng ảnh hưởng đến quyền lợi tối thiểu của người tiêu dùng theo quy định của pháp luật Việt Nam thì áp dụng pháp luật Việt Nam. 
2. Việc áp dụng pháp luật nước ngoài hoặc tập quán quốc tế theo quy định tại khoản 1 Điều này không được gây phương hại đến quốc phòng, an ninh quốc gia, trật tự, an toàn xã hội, đạo đức xã hội, sức khỏe của cộng đồng theo quy định của luật và không được trái với những nguyên tắc cơ bản của pháp luật dân sự Việt Nam.
Tiến sĩ Nguyễn Minh Phong

Thứ Năm, 10 tháng 5, 2018

20180510. LẠI BÀN VỀ NHỮNG ĐỀ XUẤT THUẾ CỦA BỘ TÀI CHÍNH

ĐIỂM BÁO MẠNG
THUẾ TÀI SẢN DỰA TRÊN CĂN CỨ LÝ LUẬN, THỰC TIỄN NÀO ?

NGUYỄN SĨ PHƯƠNG/ TBKTSG 8-5-2018

Thuế nhà đất cần lấy các tiền đề của Adam Smith như công bằng, chừng mực và không gây áp lực làm thước đo và đối chiếu với cách thức vận dụng nó. Ảnh minh họa: Thành Hoa
(TBKTSG Online) - Đề xuất Luật Thuế tài sản nước ta vừa đưa ra đã chấn động truyền thông, bởi chính quy phạm của nó cùng một số cách hiểu và giải thích trong giới quan chức và tinh hoa có vấn đề. Tuần trước, trong cuộc tiếp xúc với cử tri Cẩn Thơ, Chủ tịch Quốc hội Nguyễn Thị Kim Ngân phải trấn an cử tri việc “đánh thuế nhà trên 700 triệu”.
Thuế được định nghĩa là số tiền chuyển từ sở hữu thể nhân có trách nhiệm pháp lý đóng thuế, sang nhà nước, không được hoàn trả đối ứng. Do liên quan tới chuyển quyền sở hữu, nên hình thái kinh tế xã hội Xã hội Chủ nghĩa (XHCN) về nguyên lý không có phạm trù thuế (chứ chưa nói thuế tài sản) bởi chỉ có mỗi nhà nước là chủ sở hữu, còn toàn dân là người làm công do chính nhà nước trả thù lao; trên thực tế ở các nước XHCN trước đây, riêng công chức hầu như không đóng bất kỳ khoản thuế gì.
Ngược lại, nền kinh tế thị trường dựa trên chế độ đa sở hữu nên mới “đẻ“ ra thuế để bảo đảm quyền sở hữu tài chính cho nhà nước vận hành và phân phối lại thu nhập quốc dân. Do chuyển quyền sở hữu (lợi ích, ăn chia), thuế đụng chạm lớn nhất tới lợi ích cá nhân và nhà nước, lại còn tùy thuộc thực trạng kinh tế, nên luôn đặt ra đòi hỏi phải được cải cách thích ứng, chưa nói ở ta còn bắt buộc do chuyển đổi mô hình kinh tế.
Lý thuyết và thực tiễn
Học thuyết thuế lần đầu tiên do Adam Smith đề xuất năm 1776, cách đây 242 năm, với những tiền đề cơ bản: Công bằng trong tính thuế, nghĩa là căn cứ vào thực lực kinh tế (chứ không phải cào bằng); Chừng mực, không quá cao, quá thấp; Không cực đoan, tức thích ứng với những ngoại lệ thông qua miễn giảm; Không áp dụng luật mới cho quá khứ (cái gì đã có theo luật cũ phải thừa nhận); Có hiệu quả, tức phí hành chính thu kiểm tra thuế và phí thủ tục khai báo thuế thấp (cũng vì vậy dự luật thuế phải trình được bảng dự toán cân đối thu chi khi thu thuế); Đơn giản hóa, và người đóng không bị áp lực bởi thuể tăng (có ý kiến so sánh với vặt lông ngỗng hay luộc ếch đun từ từ bị truyền thông phản ứng, chắc suy diễn sai từ tiền đề này); Minh bạch, rõ ràng (nếu kinh tế là nền tản xã hội có thể gây bất ổn nó thì thuế là nền tảng của thiết chế kinh tế có thể gây bất ổn kinh tế, một khi thiếu minh bạch rõ ràng).
Theo kinh tế học, thuế tài sản thuộc thuế “gốc“, tức đánh vào tài sản sẵn có (khác thuế thu nhập đánh vào tài sản tăng thêm) được tính trên tổng số tài sản hiện có trừ đi trị giá vay mượn chưa trả. Do không mang bản chất khấu trừ đó, nên thuế nhà đất và thuế ô tô không thuộc thuế tài sản như trong đề xuất và một số ý kiến chuyên gia. Nó mang bản chất phí để thực thi chức năng nhà nước đối với tài sản nhà đất và ô tô. Có liên quan, chẳng qua ô tô nhà đất được gọi là tài sản, tức thuần túy về khái niệm.
Thuế tài sản ở Đức được ban hành lần đầu năm 1893, nghĩa là cách thời điểm Việt Nam hiện đang tranh cãi tới 125 năm! Nhưng đi sau họ xa đến thế, ta lại bỗng gặp may. Từ năm 1997, họ thôi không áp dụng nữa - một căn cứ thực tế để ta không nhất thiết phải áp dụng (sẽ bàn ở một chuyên đề khác).
Mức đánh thuế năm cuối cùng 1997 = Tài sản hiện có - Nợ chưa trả - Mức miễn thuế đổ đồng 120.000 DM cho 1 thành viên gia đình (Điều 6 Luật thuế tài sản VStG) x Thuế suất 1% đối với cá nhân và 0,6% đối với pháp nhân (Điều 10 Luật VStG). Kết quả năm cuối cùng, 1997, Đức thu được 9 tỉ DM (4,62 tỉ euro). Tuy nhiên, chỉ riêng chi phí hành chính cho nó đã mất 3% tổng thuế thu được.
Theo một công trình nghiên cứu của Viện Nghiên cứu kinh tế (RWIW) do Bộ Tài chính Đức đặt hàng, tổng chi phí cả nhà nước lẫn người đóng (tiền tập hợp hồ sơ, thuê kế toán, tư vấn thuế khai) năm 1984 chiếm tới 32% số thuế thu được (20% khi thu và 12 % khi kiểm tra). Dự luật của Việt Nam không hề khái toán chi phí trên, xét theo tiền đề Adam Smith về minh bạch rõ ràng và hiệu quả, không bảo đảm.
Thuế ở Đức không phải nhà nước cứ muốn là được, nó phải qua ít nhất 2 rào cản. Trước hết do được hiến định tại Điều 106 Hiến pháp Đức. Rào cản tiếp theo: Do cách thức nhà nước đánh thuế lại cực kỳ phức tạp, và không công bằng đối với từng loại tài sản, nên ngày 22-6-1995 bị Tòa án Hiến pháp phán không phù hợp với nguyên lý công bằng của chính Hiến pháp, và cho phép thi hành tới hết 1996 phải thay đổi. Bước sang năm 1997 thay vì sửa đổi quá phức tạp, Chính phủ đề xuất thuế thu nhập của nhà giàu nâng lên tới 53% được Quốc hội thông qua, nên bỏ luôn thuế tài sản.
Sau kỳ bầu cử Quốc hội mới nhất năm 2017, vấn đề thuế tài sản lại được đề cập sôi sục chính trường Đức, thảo luận chi tiết và rõ ràng hơn Việt Nam nhiều vì họ đã có 125 năm nhìn lại.
Câu chuyện của nước Đức
Ở Đức, thuế nhà đất và ô tô là 2 loại thuế mang tính chất phí để đầu tư cho hạ tầng, trường học, đường phố, điện nước... nên do điạ phương thu. Bất kỳ ai sở hữu đều phải đóng, tuy nhiên phải tuân theo nguyên lý Adam Smith.
Thuế nhà đất được phân ra làm 2 dạng, A dành cho đất sử dụng nông lâm nghiệp và B cho đất xây dựng kể cả nhà trên đó.
Để tính thuế, trước hết phải định lượng được yếu tố thứ nhất: Trị giá nhà đất, được tính theo 2 cách. Cách thứ 1, tính theo doanh thu áp dụng cho nhà ở hay căn hộ cho thuê, sẽ bằng tiền thuê cả năm ấn định từ năm 1964 cho phía Tây, và từ năm 1935 cho phía Đông, rồi nhân với chỉ số tăng giảm tùy thuộc các yếu tố chất lượng tác động tới giá thuê. Cách thứ 2, tính áp dụng cho những căn nhà hiện đại, bằng trị giá đất và nhà tính tại thời điểm 1964/1935.
Yếu tố thứ 2 được gọi là tỷ suất thuế cơ bản chung áp dụng cho từng mức trị giá và loại nhà ở theo  Điều 14 và 15 Luật thuế nhà đất GrStG. Ở phía Tây, với nhà ở 1 gia đình trị giá tới 38.346,89 euro, tỷ suất thuế cơ bản là 2,6 phần ngàn. Trên mức đó là 3,5 phần ngàn. Nhà cho 2 gia đình trở lên là 3,1 phần ngàn, đất nông lâm nghiệp 6 phần nghìn. Ở phiá Đông từ 5 đến 10 phần ngàn.
Yếu tố thứ 3 là hệ số điạ phương thu thuế, do chính quyền điạ phương tự quyết định. Năm 2017, mức cao nhất toàn Liên bang thuộc thành phố Witten lên tới 910% (tức gấp hơn 9 lần tỷ suất thuế cơ bản).
Từ đó, giả sử một ngôi nhà gia đình ở phía Tây Đức được Sở Tài chính định trị giá vào năm 1964 là 30.000 euro, tỷ suất thuế cơ bản theo luật là 2,6 phần ngàn và hệ số điạ phương là 534%, thuế phải trả 1 năm là: 30.000 euro x 2,6 phần ngàn x 534 phần trăm = 416,52 euro. (Tính ra sau 72 năm gần một đời người, tiền thuế phải nộp cộng lại bằng đúng tiền nhà đất ban đầu. Chỉ số đó của họ, ở ta cần tham khảo, chưa tính mức sống ở ta thấp hơn họ hàng chục lần).
Thuế đối với nhà đất cho thuê được coi là chi phí, tính vào giá thuê gọi là phụ phí, người thuê phải trả. Vì vậy thuế nhà đất không ảnh hưởng mấy tới kinh doanh hay đầu tư, trái với một số ý kiến chuyên gia suy diễn sai cho rằng đánh thuế nhà đất có tác dụng chống đầu cơ (vốn là một nghiệp vụ kinh doanh đương nhiên trong kinh tế thị trường và do quan hệ cung cầu quyết định. Thuế rượu thuốc lá ở nhiều nước cao vô địch nhưng các hãng kinh doanh nó vẫn phất).
Hiện cách thức Đức tính thuế nhà đất trên đang gây tranh cãi chính trường, trước hết trị giá nhà đất lấy từ xa xưa, nay đã thay đổi và chênh lệch tùy điạ phương, nên cuối tháng qua, Toà Bảo hiến ấn định, thuế nhà đất chỉ được phép thu theo luật hiện hành tới hết năm 2019, sau đó phải cải cách. Do chi phí cao khi xây dựng các chuẩn mực mới, nên các chuẩn mực cũ được vận dụng tiếp trong luật cải cách thêm 5 năm, muộn nhất hết năm 2024.
Rõ ràng, thuế không chỉ nước ta phải đối mặt, mà toàn cầu, một thách thức thường trực đối với bộ máy nhà nước bắt buộc phải đủ năng lực vượt qua nếu không muốn bất ổn bùng nổ.
Ở Đức, câu chuyện thuế căn hộ thứ 2 cũng nhằm mục đích trang trải chi phí nhà nước phát sinh ở điạ phương có căn hộ đó, chiểu theo Điều 105 Hiến pháp, đánh vào những ai đăng ký hộ khẩu ở căn hộ thứ 2 dù thuê hay sở hữu. Tỷ suất tùy từng điạ phương từ 5% tới 23% mỗi năm, phổ biến 10% trị giá.
Công bằng, chừng mực và không gây áp lực trong thuế nhà đất
Ba tiền đề của Adam Smith nêu trên nhằm bảo đảm cuộc sống bình thường cho người dân, nên thuế căn hộ thứ 2 ở Đức phần đa được miễn, nếu do điều kiện bất khả kháng, như ly thân tạm thời ở riêng, dùng nhà thứ 2 để ở điều trị, hay điều dưỡng, hay do công việc đòi hỏi, hay dành cho con cái nhỏ đi học xa nhưng  phụ thuộc gia đình, sinh viên không có thu nhập, hoặc những gia đình có thu nhập dưới 29.000 euro/người hoặc tổng cộng vợ chồng dưới 37.000 như ở tiểu bang Bayern...
Thuế nhà đất cũng được quy định những ngoại lệ ghi trong Luật thuế nhà đất. Chẳng hạn nhà cổ do phí bảo dưỡng cao theo Điều 31 được miễn. Được giảm chẳng hạn bỏ trống không tìm được người thuê. Trên nguyên tắc tiền thuê bị thất thu 50% sẽ được giảm 25% thuế.
Ở Đức bất kỳ ai không đủ thu nhập để trang trải chi phí cuộc sống cơ bản (tầng lớp đáy xã hội) đều được nhà nước bù đủ nhằm bảo đảm an sinh (năm 2018 là 416 euro/tháng/người độc thân; thành viên gia đình giảm theo tuổi) cùng với toàn bộ tiền thuê nhà, tiền điện nước, bảo hiểm y tế, đồ dùng học tập, các khoản chi bất thường như chết, cưới, sinh đẻ, bệnh kinh niên, chuyển nhà... Vì vậy thuế nhà đất của Đức không hề ảnh hưởng tới tầng lớp này. Còn ở Việt Nam nếu đánh thuế nhà đất sẽ không tránh khỏi đẩy họ vào cùng cực, nếu họ không được miễn trừ.
Việt Nam chưa đủ tiềm lực kinh tế để bảo đảm an sinh như Đức. Nhà đất tự sử dụng thuộc nhu cầu thiết yếu. Vì vậy để bảo đảm được nhu cầu đó cho dân, thuế nhà đất cần lấy các tiền đề của Adam Smith làm thước đo và đối chiếu với cách thức vận dụng nó như dẫn liệu ở Đức, để trả lời thoả đáng các câu hỏi: - Liệu đã nên đánh thuế nhà đất đại trà? Hay chỉ đánh thuế những nhà đất sử dụng cho kinh doanh? - Hoặc nếu đánh thuế đại trà thì công thức miễn giảm nó như thế nào, để mọi chủ nhà đất tự bảo đảm được an sinh? Qua đó khuyến khích dân cư xây dựng nhà ở (ở Đức còn được nhà nước tài trợ)? - Công thức tính thuế nhà đất như thế nào để thu đủ, dễ giám sát với chi phí phát sinh thấp nhất ? Đặc biệt khi tham nhũng đang là vấn nạn, bộ máy hành chính hiện nhiều vấn đề liệu có thích ứng với tính phức tạp của loại thuế này?
Mời xem thêm:

3 ĐỀ XUẤT VỀ THUẾ KHÔNG NÊN THỰC HIỆN TRONG VÀI NĂM TỚI ĐỂ KHOAN SỨC DÂN

CẨM TÚ /VOV.VN  9-5-2018

Đây là những đề xuất của các học giả, các chuyên gia kinh tế khi thảo luận về tình hình ngân sách nhà nước và dự thảo sửa đổi bổ sung 6 loại thuế do Bộ Tài chính đưa ra.
Trước bối cảnh thâm hụt ngân sách và nợ công tăng cao như hiện nay, đặc biệt là tài khóa ngày càng trở nên thiếu bền vững trong bối cảnh hội nhập kinh tế mới, trong hơn một năm qua, Bộ Tài chính đã nhiều lần đề xuất sửa đổi, bổ sung các Luật thuế theo hướng tăng mức thuế của nhiều sắc thuế.
Đó là, tăng thuế bảo vệ môi trường với các sản phẩm xăng dầu lên mức kịch trần với lý do cơ cấu lại nguồn thu ngân sách, bù đắp nguồn thu giảm do hội nhập sâu vào nền kinh tế thế giới, phục vụ mục tiêu tăng trưởng xanh.

3 de xuat ve thue khong nen thuc hien trong vai nam toi de khoan suc dan hinh 1
Bộ Tài chính đề xuất tăng 1 loạt thuế để bù đắp thâm hụt ngân sách (Ảnh minh họa: KT)
Bộ Tài chính cũng đề xuất tăng thuế giá trị gia tăng (VAT) từ 10% lên 12% và giảm bớt số mặt hàng được hưởng thuế VAT ưu đãi 5% với lý do là mức thuế VAT của Việt Nam hiện nay chưa theo kịp thông lệ quốc tế, cần cơ cấu lại thu ngân sách theo hướng tăng cường nguồn thu từ thuế gián thu.
Bộ Tài chính cũng dự kiến áp thuế tiêu thụ đặc biệt với một số hàng hóa như nước ngọt với mục đích bảo vệ sức khỏe người tiêu dùng. Gần đây nhất là đề xuất đánh thuế tài sản, theo đó, Bộ Tài chính đề xuất đánh thuế đối với nhà có giá trị từ 700 triệu đồng, với mức thuế suất 0,3-0,4% trên giá trị của căn nhà.
Những đề xuất sửa đổi các mức thuế trên của Bộ Tài chính đã và đang vấp phải rất nhiều ý kiến trái chiều, bởi các loại thuế trên được cho là ảnh hưởng sâu rộng đến hầu hết đại bộ phận người dân (đặc biệt là những người nghèo và có thu nhập thấp), cũng như các doanh nghiệp (DN) và theo đó là đến cả nền kinh tế.
Khoan sức dân để bền gốc
Theo PGS. TS. Ngô Trí Long, nguyên Viện trưởng Viện Nghiên cứu thị trường giá cả, Bộ Tài chính, thuế là một lĩnh vực hết sức nhạy cảm đối với sản xuất, đời sống kinh tế xã hội; có tác động rất lớn đến năng lực cạnh tranh của nền kinh tế, của DN và tác động tới sự ổn định kinh tế vĩ mô (tăng trưởng, lạm phát, công ăn việc làm…). Do đó, mỗi khi sửa đổi một sắc thuế cần thận trọng và có bước đi, lộ trình cụ thể, đặc biệt, đối với những loại thuế có tác động rộng tới mọi đối tượng.
“Mức thuế, phí hiện nay của chúng ta so với thu nhập đã là rất cao, theo Ngân hàng Thế giới, thuế, phí của Việt Nam chiếm 32%/GDP, trong khi đó khuyến cáo chỉ nên từ 18-20%/GDP. Nếu thu nữa bằng biện pháp tăng thuế thì sẽ gây khó khăn rất lớn cho người dân và DN, tác động không tốt tới sản xuất. Đặc biệt, khi DN gặp khó khăn do thuế tăng lên thì không thể cạnh tranh, thua trên sân nhà, phá sản, không tạo ra công ăn việc làm, không nộp thuế cho ngân sách được nữa”, PGS. Ngô Trí Long khuyến cáo.

3 de xuat ve thue khong nen thuc hien trong vai nam toi de khoan suc dan hinh 2
PGS. TS. Ngô Trí Long, nguyên Viện trưởng Viện Nghiên cứu thị trường giá cả, Bộ Tài chính
Phân tích cụ thể về thuế VAT, ông Long cho rằng, đây là thuế tiêu dùng, bất kể thu nhập cao hay thấp, đều phải đóng cùng một mức thuế VAT cho cùng một sản phẩm chịu thuế. Tuy nhiên, thuế VAT có tính “lũy thoái”, bởi vì, người thu nhập thấp phải dành một tỷ trọng thu nhập lớn hơn cho tiêu dùng nên gánh nặng thuế họ phải chịu sẽ chiếm một tỷ trọng cao hơn so với thu nhập. Tăng thuế VAT vì vậy sẽ làm người thu nhập thấp bị tổn thương nhiều hơn so với người có thu nhập cao. Do vậy, khó được chấp nhận dưới góc độ công bằng.
“Trong một nền kinh tế khó khăn, chúng ta cần khoan thư sức dân để làm kế bền gốc, đó là thượng sách tạo động lực cho sự phát triển bền vững, chúng ta không nên chọn phương án khiến người dân phải thêm căng mình đóng thuế”, PGS. Ngô Trí Long nhấn mạnh.
Trong bối cảnh nợ công tăng cao, bội chi ngân sách đang là căn bệnh trầm kha của nền kinh tế nước nhà, tăng trưởng dưới tiềm năng, thu nhập bình quân đầu người của Việt Nam vẫn ở mức trung bình thấp so với thế giới... Các chuyên gia kinh tế cho rằng, đây là một bài toán khó đối với Bộ Tài chính. Để tái cơ cấu ngân sách, tìm giải pháp cân đối ngân sách, cách dễ nhất là tăng thuế. Tuy nhiên, cần hết sức thận trọng với việc tăng thuế và nên thực hiện Nghị quyết số 07-NQ/TW về tái cơ cấu ngân sách và giảm chi, tiết kiệm, không phải chỉ tăng thuế. Bởi tăng thuế sẽ đánh vào các mặt hàng thiết yếu, đánh vào người nghèo. Điều này không phù hợp với tinh thần của Chính phủ là kích thích tiêu dùng, đảm bảo tăng trưởng.
“Để tái cơ cấu nguồn thu, nếu chỉ dùng biện pháp tăng thu bằng cách tăng thuế thì rất khó lòng được công chúng chấp nhận. Do vậy, cần phải đưa ra các giải pháp kiểm soát chi, tiết kiệm chi, chống nợ đọng thuế, chống thất thu thuế,... Cùng với nó là những giải pháp về chi tiêu ngân sách, chống tham nhũng, lãng phí thất thoát, đầu tư công có hiệu quả...”, PGS Ngô Trí Long khuyến cáo.
Bên cạnh đó, TS Phan Hữu Nghị, Trưởng Bộ môn Tài chính công, Đại học Kinh tế Quốc dân cũng cho rằng, để cơ cấu lại ngân sách, cần rà soát và đánh giá định kỳ công tác quản lý chi; đẩy mạnh cải cách thủ tục hành chính, tinh giảm bộ máy, vì tiền lương công chức viên chức là khoản chi chiếm tỷ trọng rất lớn trong ngân sách nhà nước (NSNN).
“Cần xem lại chi đầu tư công và khai thác tiềm lực tài chính từ tài sản công, vì giá trị tài sản công hiện tại có giá trị rất lớn gấp hơn 2 lần GDP của nước ta và hàng năm cần khoản chi thường xuyên có tính chất đầu tư nhằm duy tu sửa chữa bảo dưỡng khá lớn. Kết hợp với đó là việc quản lý vốn, tài sản thật hiệu quả tại các doanh nghiệp nhà nước. Nếu khai thác tốt nguồn tài sản công này sẽ là nguồn thu thường xuyên và lâu dài của NSNN”, TS Phan Hữu Nghị nhận định./.
ĐỌC THÊM:


Cẩm Tú/VOV.VN

HOA MẮT VỚI ĐỀ XUẤT TĂNG THUẾ

TÔ HÀ /NLĐ 9-5-2018

Thời điểm này không nên tăng thuế vì Chính phủ đang kêu gọi khởi nghiệp. Thay vào đó, hãy tìm cách chống thất thu thuế

Ngày 8-5, tại Hà Nội, Trường ĐH Kinh tế Quốc dân đã tổ chức hội thảo khoa học "Đề xuất tăng các mức thuế của Bộ Tài chính: Những vấn đề đặt ra từ các góc nhìn đa chiều". Ban tổ chức đã cố gắng mời gần như tất cả các chuyên gia đã từng lên tiếng góp ý về thuế cùng tham dự để tập hợp ý kiến phản biện đa chiều ngay từ giai đoạn đề xuất chính sách thuế.
Chủ yếu tăng thu là chính
Theo ông Nguyễn Văn Phụng, Vụ trưởng Vụ Quản lý thuế doanh nghiệp lớn - Tổng cục Thuế, hệ thống thuế hiện nay gồm 10 loại thuế và 2 khoản phí, lệ phí. Giai đoạn 1996-2016, tỉ lệ động viên thu ngân sách nhà nước bình quân khoảng 23,7% và tỉ lệ động viên GDP khoảng 16,7%. Mức động viên này còn khoảng cách xa so với Chiến lược thuế 2011-2020.
Trong 5 năm qua, sắc thuế sửa đổi nhiều nhất là thuế giá trị gia tăng, thuế tiêu thụ đặc biệt và thuế thu nhập doanh nghiệp. Từ năm 2017 đến nay, Bộ Tài chính lấy ý kiến về dự thảo Luật sửa 6 luật thuế (gồm thuế giá trị gia tăng, thuế tiêu thụ đặc biệt, thuế thu nhập cá nhân...); Luật thuế bảo vệ môi trường (Chính phủ đã xin lùi thời hạn trình vào năm 2019) và lấy ý kiến xây dựng hồ sơ dự án Luật thuế tài sản.

Hoa mắt với đề xuất tăng thuế - Ảnh 1.
Cần làm cho người dân và doanh nghiệp hiểu đúng và chính sách thuế phải thông thoáng, tạo động lực phát triển. Trong ảnh: Người dân làm thủ tục thuế tại TP HCMẢnh: HOÀNG TRIỀU
PGS-TS Ngô Trí Long cho rằng nhà đầu tư và người dân luôn phải đánh cược với người làm chính sách thuế vì nhiều sắc thuế sửa đổi liên tục, mỗi lần sửa đổi chỉ cách nhau 1 năm. Những giải trình, dẫn chứng của Bộ Tài chính chưa thuyết phục, thiếu chi tiết và chưa đánh giá hiệu quả của việc đề xuất đối với kinh tế - xã hội.
Dư luận cảm thấy mục tiêu sửa đổi thuế hướng tới huy động nguồn thu ngân sách nhà nước, chưa tính đến chính sách thuế phải tạo động lực cho phát triển kinh tế, phát triển doanh nghiệp, đóng góp nhiều hơn nữa cho nguồn thu ngân sách. "Với Bộ Tài chính, nếu chỉ đứng ở góc độ thu ngân sách trong quá trình tái cơ cấu ngân sách, tìm giải pháp cân đối ngân sách thì cách dễ nhất là tăng thuế" - ông Long nói.
TS Nguyễn Minh Phong, chuyên gia kinh tế, nhận xét Bộ Tài chính đang lúng túng trước áp lực cân đối ngân sách do thu thuế nhập khẩu giảm, vấn đề chống chuyển giá... Từ đó dẫn đến việc "dễ thu, khó bỏ" như đề xuất đánh thuế tài sản nhà đất có giá trị từ 700 triệu đồng, chạm vào vấn đề an sinh xã hội, vi phạm nguyên tắc công bằng trong chính sách thuế.
"Nợ đọng thuế lên đến 70.000 tỉ đồng. Thu thuế tài sản cao nhất chỉ khoảng 30.000 tỉ đồng. Hãy tăng hiệu quả của ngành thuế, đặt mục tiêu chống thất thu hơn mục tiêu tăng thu; đừng để thu 10 đồng chi cho ngành 7 đồng, chưa kể tham nhũng, ăn chia" - ông Phong kiến nghị.
Tăng thu - phản tác dụng
Tại hội thảo, nhiều ý kiến cùng nhận định trong các đề xuất tăng thuế, Bộ Tài chính đều lập luận "để phù hợp với thông lệ thế giới" là cứng nhắc, chưa thuyết phục. Chuyên gia Bùi Trinh nhấn mạnh: "Việt Nam nợ nần, chi tiêu quá tay, hội nhập không mục đích khiến ngân sách thất thu, phải đánh thuế cao. Cần giải thích thế nào để người dân hiểu được, không thể nói các nước thế tôi cũng thế vì các nước không bội chi cao như Việt Nam, không cùng cách tính nợ công. Như thế khác nào cứ thiệt thòi cho dân thì áp dụng".
Đại diện cho cộng đồng doanh nghiệp, ông Đậu Anh Tuấn, Trưởng Phòng Pháp chế Phòng Thương mại và Công nghiệp Việt Nam (VCCI), cho biết bản thân ông cũng "hoa mắt" với các đề xuất tăng thuế của Bộ Tài chính gần đây. Chỉ riêng dự thảo một luật thuế sửa 6 luật, nếu bóc tách ra đã liên quan tới 30 loại thuế khác nhau. Tính tăng thu rất đậm nét trong các đề xuất sửa đổi chính sách thuế. Cần đặt vấn đề tăng thuế trong bối cảnh doanh nghiệp đang phải tăng chi phí rất lớn như tăng lương tối thiểu, tăng giá xăng dầu. Nếu tăng thuế nữa sẽ ảnh hưởng ngay đến hiệu quả kinh doanh. Hơn nữa, đã có cảnh báo về tốc độ tăng chi phí đang tăng nhanh hơn tốc độ tăng doanh thu và như vậy rất đáng báo động với năng lực cạnh tranh của doanh nghiệp nhỏ và vừa.
Phó Viện trưởng Viện Nghiên cứu và Quản lý kinh tế trung ương (CIEM) Phan Đức Hiếu cho biết viện đã có nghiên cứu cho thấy đề xuất tăng thuế GTGT đem lại nguồn thu trước mắt cho ngân sách nhưng khi tính toán tất cả các yếu tố tác động do tăng thuế và các tác động khác thì lại đưa đến một kết quả tiêu cực, tức là kết quả âm chứ không phải tăng thu.
Ông Hiếu cho rằng người dân có quyền nghi ngờ tất cả các chính sách được đưa ra. Trong các đề xuất chính sách cần phải giải thích nhằm mục tiêu gì, tác động toàn diện như thế nào. Sai lầm của Bộ Tài chính là chỉ đưa ra một phương án chính sách, không có căn cứ để so sánh, lựa chọn.
Không nên tăng thuế lúc này
GS-TS Nguyễn Văn Nam, Viện Ngân hàng Tài chính, cho rằng thời điểm này không nên tăng thuế vì Chính phủ đang có phong trào khởi nghiệp. Khi đầu tư, doanh nghiệp phải tính điều kiện đầu tư trong đó có thuế, đất..., chính sách thay đổi thì các phương án đầu tư cũng phải thay đổi.